Domain halbaddierer.de kaufen?
Wir ziehen mit dem Projekt
halbaddierer.de um.
Sind Sie am Kauf der Domain
halbaddierer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain halbaddierer.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Soboleva, Maja: Die Logik der transzendentalen Logik KantsDie Logik der transzendentalen Logik Kants , Im Mittelpunkt dieses Buches steht die Rekonstruktion der impliziten Logik der transzendentalen Logik Kants. Die Autorin legt die Ausführungen Kants akribisch aus und überführt sie in eine präzise, lückenlose und klar nachvollziehbare Argumentationsfolge. Zwei Hauptteile des Kantischen Projektes, die transzendentale Analytik und die transzendentale Dialektik jeweils in ihrem Bezug auf die transzendentale Ästhetik, erhalten ihre klaren erkenntnistheoretischen Konturen als die Konstituierung der Erfahrung und die Konstituierung des Systems der Erkenntnis. Die Verbindung zwischen diesen Teilen wird durch die Begriffe »der Gegenstand überhaupt« als Resultat des Zeitschematismus und »der Gegenstand in der Idee« als Resultat des Ideenschematismus expliziert. Anhand detaillierter Analysen verschafft die Autorin Zugang zu einer Neubewertung von Kants beweisstrategischen Zusammenhängen. , Autofolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 202411, Titel der Reihe: Kant-Forschungen##, Autoren: Soboleva, Maja, Seitenzahl/Blattzahl: 152, Keyword: Aufklärung; Deutscher Idealismus; Kant, Immanuel; Logik; Systemphilosophie; transzendentale Logik, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Logik~Philosophie / Logik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Logik, Imprint-Titels: Kant-Forschungen, Warengruppe: HC/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 154, Höhe: 16, Gewicht: 1, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
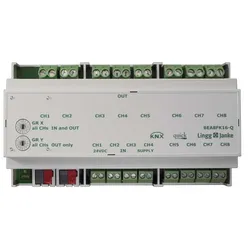
Lingg&Janke Binär-Ein/-Ausgang quick BEA4FK16-QBussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneEthernet=neinMontageart=REGBreite in Teilungseinheiten=6Mit Busankopplung=jaLED ansteuern=neinAnzahl der Eingänge=4Max. Schaltstrom=16 AGeeignet für C-Last=jaAnzahl der Ausgangskanäle=4Funktion Schalten=jaVerschiedene Phasen anschließbar=jaSchutzart (IP)=IP20138,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SN 74HC32N TEX - Logik Gatter, OR, 2-fach PDIP-144-ch 2-input 2-V to 6-V 5.2 mA drive strength OR gate Dieses Gerät enthält vier unabhängige 2-Eingangs-ODER-Gatter. Jedes Gatter führt die boolesche Funktion Y = A + B in positiver Logik aus.0,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
BleBox, Beleuchtung Zubehör, wLightBox v3 WiFi I/O Modul 1x Eingang binär 1x RGBW/CCT LED-AusgangDas wLightBox v3 WiFi I/O Modul von BleBox ist ein vielseitiges Beleuchtungszubehör, das speziell für den Indoor-Einsatz konzipiert wurde. Dieses Modul ermöglicht die Steuerung von LED-Leuchten mit RGBW/CCT-Ausgang und bietet einen binären Eingang, der sich ideal für die Integration in Smart Home Systeme eignet. Das Gerät wird netzbetrieben und ist kompatibel mit modernen Kommunikationsstandards wie Matter, was eine nahtlose Verbindung in vernetzten Umgebungen gewährleistet. Hergestellt in Polen aus robustem Kunststoff, bietet das Modul eine zuverlässige und langlebige Lösung für die Montage von Beleuchtungssystemen. Die einfache Installation und die vielseitigen Einsatzmöglichkeiten machen es zu einer attraktiven Option für Anwender, die ihre Beleuchtung individuell steuern möchten. Das wLightBox v3 Modul ist Teil einer breiten Palette von BleBox Produkten, die sich durch innovative Technik und hohe Qualität auszeichnen. Es eignet sich ideal für den Einsatz in privaten Haushalten sowie in professionellen Anwendungen, bei denen eine präzise Lichtsteuerung erforderlich ist. Highlights: - Indoor-Einsatz optimiert - Kompatibel mit Smart Home Systemen - Netzbetrieb für dauerhafte Leistung.78,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
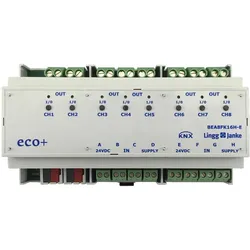
Lingg&Janke Binär-Ein/-Ausgang eco+ BEA8F230H-EBussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneEthernet=neinMontageart=REGBreite in Teilungseinheiten=9Mit Busankopplung=jaLED ansteuern=neinAnzahl der Eingänge=8Max. Schaltstrom=16 AGeeignet für C-Last=jaAnzahl der Ausgangskanäle=8Funktion Schalten=jaVerschiedene Phasen anschließbar=jaSchutzart (IP)=IP20211,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Soboleva, Maja: Die Logik der transzendentalen Logik KantsDie Logik der transzendentalen Logik Kants , Im Mittelpunkt dieses Buches steht die Rekonstruktion der impliziten Logik der transzendentalen Logik Kants. Die Autorin legt die Ausführungen Kants akribisch aus und überführt sie in eine präzise, lückenlose und klar nachvollziehbare Argumentationsfolge. Zwei Hauptteile des Kantischen Projektes, die transzendentale Analytik und die transzendentale Dialektik jeweils in ihrem Bezug auf die transzendentale Ästhetik, erhalten ihre klaren erkenntnistheoretischen Konturen als die Konstituierung der Erfahrung und die Konstituierung des Systems der Erkenntnis. Die Verbindung zwischen diesen Teilen wird durch die Begriffe »der Gegenstand überhaupt« als Resultat des Zeitschematismus und »der Gegenstand in der Idee« als Resultat des Ideenschematismus expliziert. Anhand detaillierter Analysen verschafft die Autorin Zugang zu einer Neubewertung von Kants beweisstrategischen Zusammenhängen. , Autofolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 202411, Titel der Reihe: Kant-Forschungen##, Autoren: Soboleva, Maja, Seitenzahl/Blattzahl: 152, Keyword: Aufklärung; Deutscher Idealismus; Kant, Immanuel; Logik; Systemphilosophie; transzendentale Logik, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Logik~Philosophie / Logik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Logik, Imprint-Titels: Kant-Forschungen, Warengruppe: HC/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 154, Höhe: 16, Gewicht: 1, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lingg&Janke Binär-Ein/-Ausgang quick BEA4FK16-QBussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneEthernet=neinMontageart=REGBreite in Teilungseinheiten=6Mit Busankopplung=jaLED ansteuern=neinAnzahl der Eingänge=4Max. Schaltstrom=16 AGeeignet für C-Last=jaAnzahl der Ausgangskanäle=4Funktion Schalten=jaVerschiedene Phasen anschließbar=jaSchutzart (IP)=IP20138,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
SN 74HC32N TEX - Logik Gatter, OR, 2-fach PDIP-144-ch 2-input 2-V to 6-V 5.2 mA drive strength OR gate Dieses Gerät enthält vier unabhängige 2-Eingangs-ODER-Gatter. Jedes Gatter führt die boolesche Funktion Y = A + B in positiver Logik aus.0,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lingg&Janke Binär-Ein/-Ausgang Quick BEA8FK16-QBussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneEthernet=neinMontageart=REGBreite in Teilungseinheiten=9Mit Busankopplung=jaLED ansteuern=neinAnzahl der Eingänge=8Max. Schaltstrom=16 AGeeignet für C-Last=jaAnzahl der Ausgangskanäle=8Funktion Schalten=jaVerschiedene Phasen anschließbar=jaSchutzart (IP)=IP20211,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lingg&Janke Binär-Ein/-Ausgang eco+ BEA8FK16H-EBussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneEthernet=neinMontageart=REGBreite in Teilungseinheiten=9Mit Busankopplung=jaLED ansteuern=neinAnzahl der Eingänge=8Max. Schaltstrom=16 AGeeignet für C-Last=jaAnzahl der Ausgangskanäle=8Funktion Schalten=jaVerschiedene Phasen anschließbar=jaSchutzart (IP)=IP20211,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.